結論
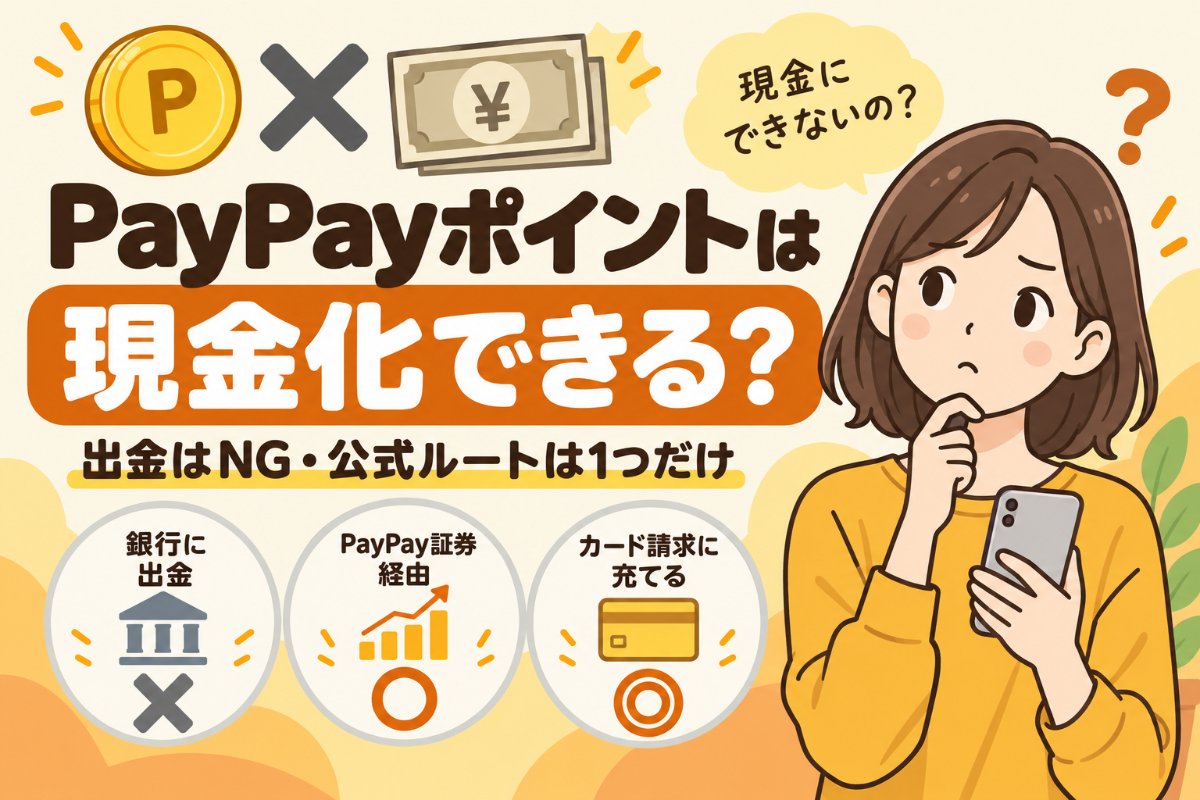
PayPayポイントをそのまま現金にすることはできません。公式に「出金と譲渡はできません」と明記されていて、銀行口座への出金も、PayPay残高に移すことも、人に送ることも不可です。本人確認をしても変わりません。
公式の仕組みで唯一お金に変わるのが、PayPay証券の「ポイント投資」です。ポイントで株や投資信託を買い、売ると売却代金がPayPayマネー(出金できる残高)として戻ります。ただし証券口座の開設(マイナンバーカード必須)、売買のたびの手数料相当額、値動き、税金がかかります。
数千ポイント程度なら、PayPayカードの請求に充てて、その分の現金を手元に残すのがいちばん早くて損がありません。この記事では、できない理由、唯一の公式ルートの手順とコスト、そして「実質現金化」の現実的な方法を公式情報で整理します。買取業者やアカウント売買には近づかないでください。
PayPayポイントが直接は現金化できない4つの理由
「現金化」と聞いてまず思い浮かぶ方法は、公式にすべて塞がれています。
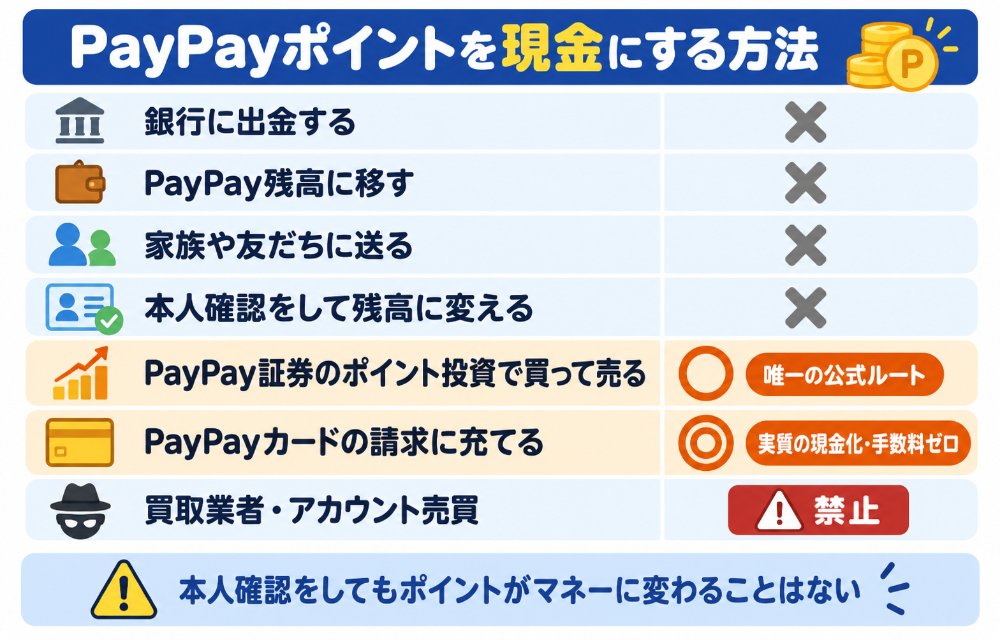
| やりたいこと | できる? | 公式の説明 |
|---|---|---|
| 銀行口座に出金する | できない | 銀行送金できるのはPayPayマネー・マネー(給与)だけ。マネーライトとポイントは不可 |
| PayPay残高(マネー)に移す | できない | ポイントは残高とは別に管理され、残高へ変換する機能はない |
| 家族や友だちに送って現金をもらう | できない | 「残高を送る」「グループ支払い」ではポイントは使えない |
| 本人確認をすれば残高になる? | ならない | 本人確認をしても、すでに持っているポイント・マネーライトがマネーになることはない |
ポイントは「PayPayの支払いに使う」ためのもので、お金そのものではない、というのが公式の立て付けです。人に送る・交換する話はPayPayポイントは人に送れる?で詳しく書いています。
検索結果には「即日現金化」をうたう買取業者や、ギフト券に換えて売る方法が並びます。ポイントの譲渡は公式に禁止されており、ギフト券も換金目的の購入を禁じているサービスがほとんどです。アカウント停止のリスクを負ったうえに、業者の手数料で確実に目減りします。この記事で扱うのは、公式の仕組みの中でできることだけです。
唯一の公式ルート:PayPay証券のポイント投資で売却→PayPayマネー
PayPay公式が「売却時はPayPayマネーとして即時に引き出せます」と案内しているのが、PayPayアプリ内の「PayPay証券」(2026年2月に「PayPay資産運用」から名称変更)です。PayPayポイントで株や投資信託を買い、売却すると、その代金はポイントではなくPayPayマネーで戻ります。PayPayマネーは銀行口座に出金できる残高なので、結果としてポイントが現金に変わります。
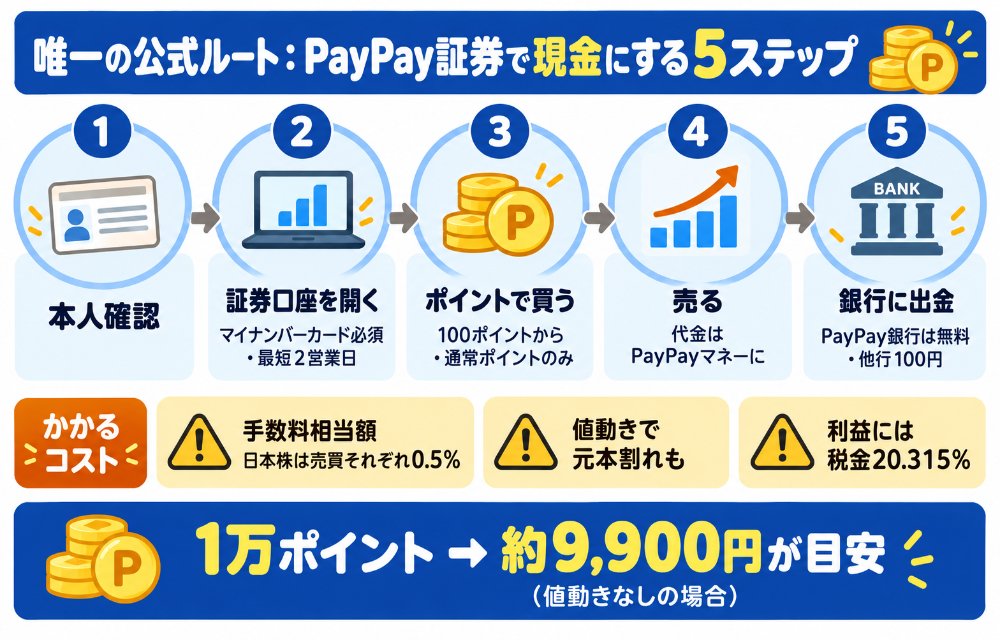
- PayPayアプリで本人確認(eKYC)を済ませる
PayPayマネーを受け取る・出金するのに必須です。 - PayPay証券の口座を開く
PayPayアプリのホームから「PayPay証券」を開き「口座を開設する」。マイナンバーカードの読み取りまたは撮影が必須(通知カードや他の書類では不可)。口座開設は無料で、不備がなければ最短2営業日です。同時にNISA口座も申し込めます。 - PayPayポイントで買う
銘柄の買付画面で支払い方法を「PayPayマネー」にし、「PayPayポイントを使う」をオンにします。100円・100ポイントから、1ポイント単位。ポイントがマネーより先に使われます。使えるのは通常ポイントだけで、期間限定ポイントとPayPayマネーライトは使えません。 - 売却する
株式・ETFの売却代金は原則として即時にPayPayマネーへチャージされます。投資信託は約定が翌営業日以降で、売却代金のチャージは受渡日の3営業日前の夜から順次です(数日かかります)。 - PayPayマネーを銀行口座に出金する
「ウォレット」→「銀行口座に出金する」。1円から可能で、PayPay銀行なら何度でも手数料無料、三井住友銀行は月5回まで無料、それ以外の銀行は100円かかります。
知恵袋などで見かける「PayPay銀行とPayPay証券の口座があれば現金化できる」という話は、必要なのはPayPay証券の口座で、PayPay銀行は出金手数料が無料になるという意味です。他行でも100円で出金できます。
かかるコストとリスク:手数料相当額・値動き・税金
「公式ルートがあるなら全部そうすればいい」とはなりません。ポイントを現金に変える過程で、次のコストがかかります。
| 項目 | 内容 | 1万ポイントの目安 |
|---|---|---|
| 取引手数料相当額(日本株) | 取引価格に基準価格の0.5%が含まれる(買いは上乗せ・売りは差し引き)。買って売ると往復で約1% | 約100円 |
| 取引手数料相当額(米国株) | 取引時間内0.5%・それ以外0.7%。さらに為替手数料相当額 | 100〜140円+為替分 |
| 投資信託 | 買付手数料は無料。信託報酬は銘柄ごと。約定は翌営業日以降で、現金になるまで数日 | 数円〜(保有日数による) |
| 値動き | 買ってから売るまでの間に価格が動く。元本割れもある | ±数十円〜数百円 |
| 税金 | 売却で利益が出れば20.315%(特定口座・源泉徴収ありなら自動で差し引き、確定申告不要)。NISA口座なら非課税 | 利益が出たときだけ |
| ポイント付与 | PayPay証券での売買にはPayPayポイントは付かない | — |
つまり、日本株を買ってすぐ売ると、1万ポイントが約9,900円になるイメージです(値動きがなかった場合)。出金手数料が100円かかる銀行なら9,800円。1〜2%を捨てて、手間と値動きを引き受けることになります。
PayPayポイント運用で「自動追加」を設定していると、ポイント投資は利用できません。先にポイント運用側の設定を解除してください。なお、ポイント運用は引き出してもPayPayポイントに戻るだけで、現金にはなりません。証券口座なしで使える別のサービスです。
大半の人にはこちら:ポイントで払って現金を残す「実質現金化」
ポイントを現金に「変える」のではなく、ポイントで払うことで、払うはずだった現金を手元に残す。これなら手数料もリスクもなく、今日からできます。方法は2つです。
| 方法 | 向いている人 | 注意点 |
|---|---|---|
| PayPayカードの請求にポイントを充てる | PayPayカード・PayPayクレジットを使っている人 | 通常ポイントのみ。買い物の付与対象を削らないので、いちばん無駄がない |
| 日々の支払いにポイントを使う | カードを持っていない人 | 街のPayPay払いでポイントを使った分にはポイントが付かない。ヤフーショッピングならキャンペーン分は付く |
カード請求への充当は、PayPayアプリで仮確定の請求金額を選び、[PayPayポイントで支払う]から金額を入れるだけです。受付は「お支払い金額の仮確定」から「確定当日の15:00」まで(毎月12日頃〜20日、金融機関によっては15日まで)。請求が減った分、口座から引き落とされる現金がそのまま残ります。手順の詳細はPayPayポイントの使い方と使い道にまとめています。
ヤフーショッピングのキャンペーンでもらうPayPayポイント(期間限定)は、ポイント投資にもカード請求にも使えません。使えるのはヤフーショッピングなど4つのサービスだけで、有効期限もあります。日用品や消耗品をヤフーショッピングで買う現金を減らす、が唯一の「実質現金化」です。
どちらを選ぶ?ポイントの量と種類で決める
| 状況 | おすすめ | 理由 |
|---|---|---|
| 数百〜数千ポイント(通常) | PayPayカードの請求に充てる | 手数料ゼロ・即日。証券口座を作る手間に見合わない |
| 期間限定ポイント | ヤフーショッピングで使う | 投資にもカード請求にも使えない。期限内に使い切る |
| まとまった通常ポイントを、どうしても現金で受け取りたい | PayPay証券のポイント投資→売却 | 公式が認める唯一のルート。往復約1%と値動きを許容できるなら |
| ポイントを増やしたい(現金は不要) | ポイント投資またはポイント運用 | どちらも元本割れあり。特定の商品をすすめるものではありません |
「現金化したい」の多くは、「ポイントが余っていてもったいない」が本音です。通常ポイントには有効期限がないので、焦って現金にする必要はありません。カードを持っているなら請求に充て、持っていないなら次の買い物で使う。それで現金は同じだけ残ります。
よくある質問
Q. PayPayポイントをコンビニのATMで引き出せますか?
引き出せません。ATMや銀行口座に出金できるのはPayPayマネーだけで、ポイントは対象外です。
Q. 期間限定ポイントもPayPay証券で現金にできますか?
できません。ポイント投資に使えるのは通常ポイントだけで、期間限定ポイントとPayPayマネーライトは使えません。
Q. 現金化に税金はかかりますか?
買い物で貯まったポイントを支払いに使うだけなら、国税庁は「値引きと同様」で課税対象にならないとしています(タックスアンサーNo.1907)。ポイント投資で売却益が出た場合は、その利益に20.315%の税金がかかります(特定口座・源泉徴収ありなら自動、NISAなら非課税)。抽選キャンペーンなどで臨時に得たポイントは一時所得になることがあります。細かい判断は税務署や税理士に確認してください。
Q. PayPay証券で買ってすぐ売れば損はしませんか?
手数料相当額のぶん必ず目減りします。日本株なら買いと売りで合計約1%です。加えて、買ってから売るまでに価格が下がれば、その分も減ります。
Q. 知恵袋で「PayPayポイントは現金にできない」と見ました。どちらが正しい?
どちらも正しいです。ポイントそのものを出金する機能はありません。一方で、PayPay証券のポイント投資を経由すれば売却代金がPayPayマネーになり、出金できます。「直接は不可、公式ルートを経由すれば可能」が正確な答えです。
あわせて読みたい
- PayPay残高を出金・現金にする方法 銀行に戻す手数料と日数、マネーライトが戻せない理由
- PayPayポイントは残高にチャージ・移せる?残高との違いと、併用したとき使われる順番 残高に移せない理由と、移さずに使う方法はこちら
- PayPayポイント運用の引き出し方|反映のタイミング・一部引き出し・引き出せない原因・税金 運用のポイントは引き出しても現金にならない
- PayPayポイントコードとは?どこでもらえる・入力方法・買えない理由・配布は詐欺 コードの売買も譲渡禁止
- PayPayのチャージ方法まとめ|手数料・上限とチャージがいらない場合 チャージ方法ごとの上限と手数料はこちら
まとめ
- PayPayポイントは出金・譲渡・残高への変換がすべて不可。本人確認をしても変わらない。
- 公式で唯一お金に変わるのはPayPay証券のポイント投資。売却代金がPayPayマネーになり、銀行に出金できる。
- ただし口座開設(マイナンバーカード)・往復約1%の手数料相当額・値動き・税金がかかる。1万ポイントで約9,900円が目安。
- 数千ポイントならPayPayカードの請求に充てるのが正解。手数料ゼロで、その分の現金が残る。
- 期間限定ポイントはヤフーショッピングで使う一択。買取業者・アカウント売買には近づかない。
ポイントを「増やす」側の話はPayPayポイントの貯め方、支払い方法ごとの違いは支払い方法の記事にまとめています。
※2026年9月4日にPayPayポイントの公式ページ・公式ヘルプ「PayPay残高を銀行口座に送金したい」・PayPay公式ガイド「PayPay証券」・PayPay証券ミニアプリのFAQ・PayPay証券の取引手数料・税金について・国税庁タックスアンサーNo.1907で確認した内容です。手数料・条件は変更されることがあります。投資判断はご自身の責任で行ってください。